企业管理中的成本管理全景 企业成本管理涵盖的主要内容
在企业管理中,成本管理是提升竞争力和盈利能力的关键环节。企业成本管理不仅限于核算和削减开支,而是贯穿于经营活动的全过程,涵盖多个相互关联的维度。本文将系统梳理企业成本管理的主要内容。
1. 成本预测与决策
成本管理始于预测与决策。企业依据历史数据、市场趋势和战略目标,对未来成本水平进行预测,为产品定价、生产计划、项目投资等提供依据。成本决策则是在多个方案中选择成本最优或效益最大的行动路径,如自制与外包的决策、设备更新决策等。
2. 成本计划与预算
成本计划是将决策目标具体化为可执行的计划,包括确定成本目标、制定成本降低措施和编制成本预算。预算将资源分配与成本控制目标紧密结合,形成各部门、各环节的成本责任约束。
3. 成本核算与控制
成本核算是成本管理的基础,涉及对生产或服务过程中各项耗费的归集与分配,计算产品或服务的总成本和单位成本。常用的方法包括品种法、分批法、分步法、作业成本法等。成本控制则是依据成本计划,对实际发生的成本进行监督、调节和纠偏,确保成本目标实现。控制手段包括标准成本控制、预算控制、责任成本控制等。
4. 成本分析与考核
成本分析是通过比较实际成本与计划成本、本期与上期、本企业与同行等,揭示成本变动的动因,挖掘降低成本的潜力。成本考核则将成本指标纳入绩效评价体系,激励各部门和员工主动控制成本,落实成本责任。
5. 成本报表与信息反馈
成本报表定期反映成本计划的执行情况和成本水平,为管理层提供决策依据。信息反馈机制确保成本异常能够及时被发现并采取纠正措施。
现代企业成本管理还延伸至战略成本管理、价值链成本管理、环境成本管理、质量成本管理等新兴领域,强调从全局和长期视角优化成本结构。
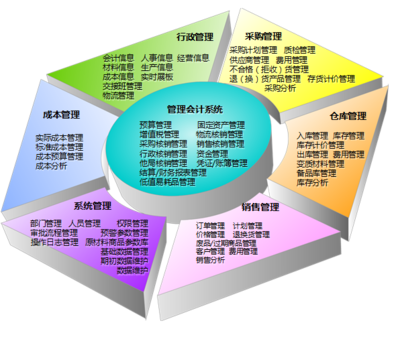
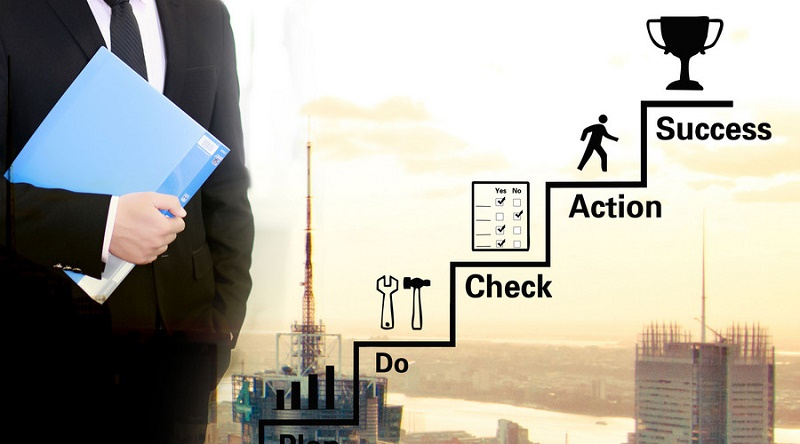
综上,企业成本管理是一个循环往复的系统工程,包括成本预测与决策、成本计划与预算、成本核算与控制、成本分析与考核、成本报表与信息反馈等主要环节。这些内容相互衔接,共同构成企业成本管理的完整体系。有效推行成本管理,需要全员参与、全过程控制、全方位覆盖,并持续改进,以实现企业价值最大化。